SpaceX一半收入来自租算力,马斯克说明年要收一万亿
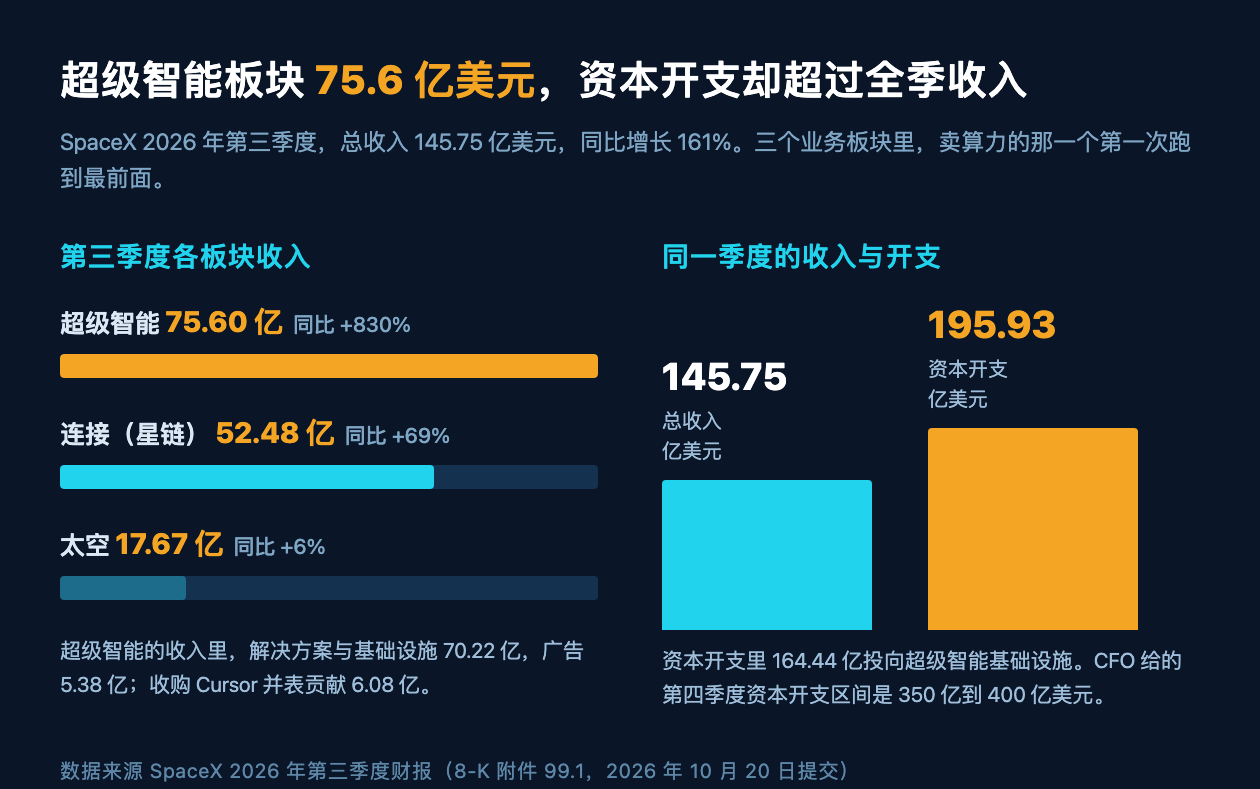
10 月 20 日美股盘后,SpaceX 交出 6 月上市以来的第二份财报。季度收入 145.75 亿美元,同比增长 161%;净利润 44.04 亿美元,去年同期是净亏 10.54 亿。分部表里那一行更抓人,更名后的「超级智能」板块收入 75.60 亿美元,占总收入约 52%,第一次超过星链所在的连接业务(52.48 亿美元)。
这个 75.60 亿的同比增速是 830%,去年同期整个板块只有 8.13 亿。拆开看,解决方案与基础设施 70.22 亿,广告 5.38 亿。公司给出的增长来源里有云算力合同开始交付,也有 Grok 相关产品在企业和消费者两端的用量上升,还有 8 月 14 日完成收购的 Cursor 并表。Cursor 从交割日算到 9 月 30 日,贡献了 6.08 亿美元。
这份财报超出华尔街预期不少。LSEG 统计的分析师一致预期是收入 127.2 亿美元、净利润 15.7 亿美元,实际分别高出约 18.6 亿和 28.3 亿。摊薄每股收益 0.35 美元,营业利润 27.91 亿美元,去年同期这一项还是亏损 2.73 亿。
要看清这笔收入的分量,得先弄清钱是谁付的。路透在报道里点出了买方名单,Anthropic、Alphabet 旗下的谷歌、Reflection AI 都在算力合同里。SpaceX 这 75.60 亿主要来自把机房建成以后按合同租出去,收入形态接近云厂商,也接近 CoreWeave 那种重资产租赁。这个区分有实际后果,租金由长期合同锁定,收入波动小,折旧和电费会持续压在毛利上。
同一份财报里有一条能佐证这个看法。超级智能板块第三季度调整后 EBITDA 是 49.5 亿美元,同一板块的营业利润只有 4.31 亿美元。中间 45 亿美元的差额里,公司写明 12.2 亿来自收购相关的股权激励,剩下的三十多亿财报没有拆开说明。买 Cursor 的价码也在同一份文件里,隐含股权价值 600 亿美元,GAAP 购买对价 425 亿美元,归属于收购后服务的股权奖励价值 234 亿美元。
支出那一侧更直白。第三季度资本开支 195.93 亿美元,其中 164.44 亿投给超级智能基础设施,超过全季总收入。CFO Bret Johnson 给出的第四季度资本开支区间是 350 亿到 400 亿美元。
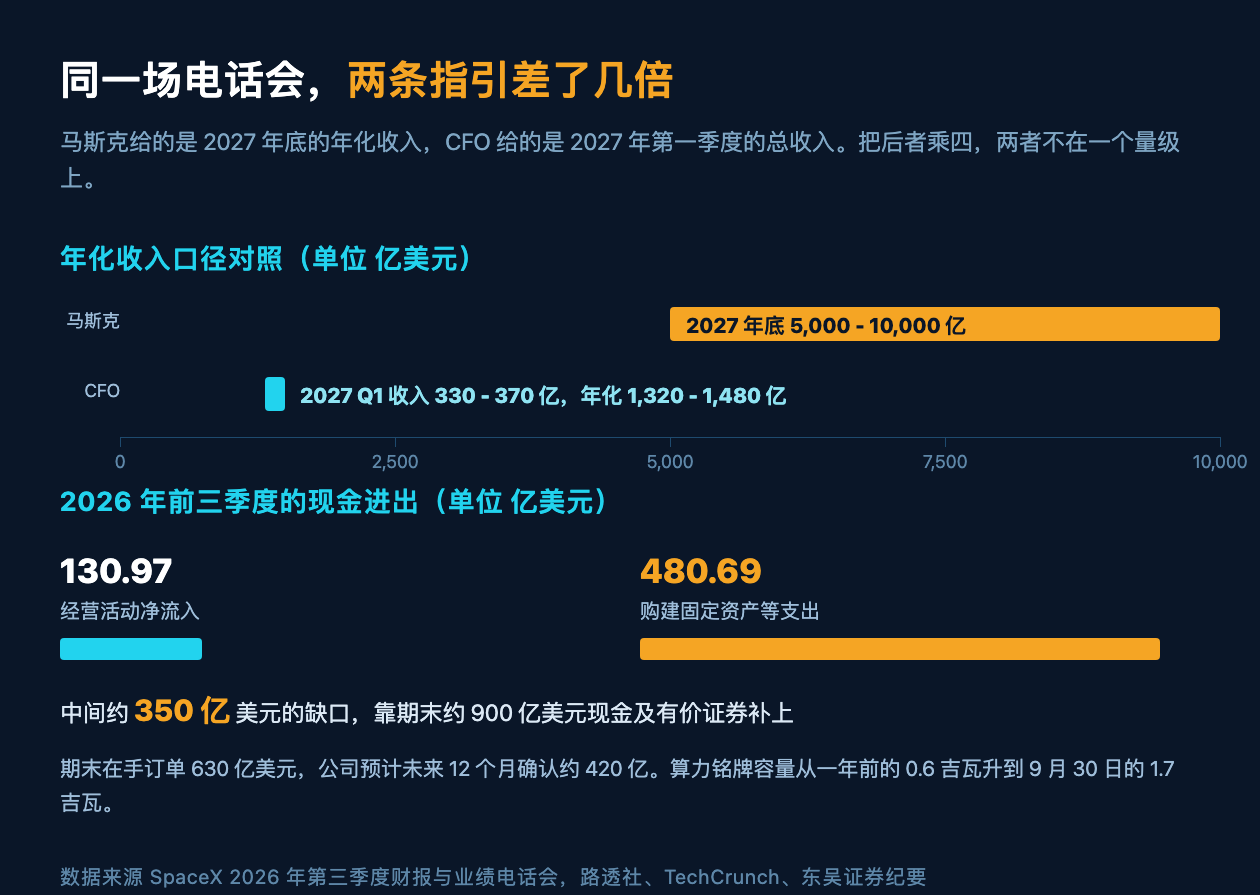
把前三季度合起来看,经营活动净流入 130.97 亿美元,同期购建固定资产等支出 480.69 亿美元。缺口用账上的钱补,期末现金及有价证券约 900 亿美元,期末在手订单 630 亿美元,公司预计未来 12 个月确认约 420 亿。
产能这边的数字是 1.7 吉瓦。9 月 30 日的算力铭牌容量比 6 月 30 日的 1.4 吉瓦高,一年前是 0.6 吉瓦,主要来自 COLOSSUS II 的扩建。马斯克在电话会上说,眼下超级智能部署的瓶颈不在芯片,在电力、冷却和基础设施。他提到 SpaceX 正用自家的金属铸造能力生产数据中心涡轮机的关键部件,用来缩短交付周期。
Grok Bot 是 10 月初上线的一直在线的智能体产品,管理层在电话会上给的周付费用户数是 80 万。这个数字说明 C 端订阅在起量,它在 75.60 亿里占多少,财报没有单独拆出来。
同一场电话会还留下两个挨在一起的数字。马斯克说,到 2027 年底公司年化经常性收入能到 5000 亿到 1 万亿美元。CFO Johnson 给的 2027 年第一季度总收入指引是 330 亿到 370 亿美元,这个数已经远高于 LSEG 统计的分析师一致预期 222 亿。
我更信 CFO 那个数,理由可以算出来。330 亿到 370 亿乘四,年化是 1320 亿到 1480 亿美元。要够到马斯克给的下限 5000 亿,需要在五个季度里再涨两倍多,而公司自己把第四季度资本开支定在 350 亿到 400 亿,1.7 吉瓦的铭牌容量也摆在那里。产能扩张的速度是可见的,收入要跟上这个速度,还需要新的大额合同落地,这些合同目前没有公开。
马斯克还在同一场会上确认了另一件事。SpaceX 与特斯拉各自成立了由独立董事组成的特别委员会,讨论两家公司合并的可能。他因为同时担任两家公司的 CEO,存在利益冲突,不能参加委员会的讨论。他给出的条件是特斯拉全体股东里 50% 的支持,不是仅有投票权的那部分股东,并称这道门槛相当高。彭博社今年 1 月报道过 SpaceX 研究过合并的可行性,这次是第一次进入正式的公司治理程序。
老业务这边,连接业务第三季度收入 52.48 亿,同比增 69%,营业利润 23.67 亿,同比增 99%,毛利率约 55%,仍是公司最稳的利润来源。星链消费订阅用户 1360 万,季度净增 160 万,消费端 ARPU 环比升 5% 到 69 美元。连接业务内部的增速也不平均,企业与政府收入 21.27 亿,同比增 91%,高于消费端的 57%;航空 Wi-Fi 累计签约约 1.2 万架飞机,手机直连服务的月度用户超过 2200 万。公司称已经拿到 1.5 万颗 V2 手机直连卫星的发射许可,计划 2027 年起用星舰逐步部署。太空业务收入 17.67 亿,同比只增 6%,单季完成 35 次发射,营业亏损约 700 万美元。
财报公布后,SpaceX 股价 10 月 21 日收在 159.31 美元,涨 7.79%,市值约 2.16 万亿美元。
来源
SpaceX 2026 年第三季度财报(作为 8-K 附件 99.1 于 2026 年 10 月 20 日提交);路透社对财报与电话会的报道;TechCrunch 财报报道;东吴证券《SpaceX 2026Q3 业绩及电话会要点》;优分析产业数据中心(引 Reuters/TPG);证券时报与华夏时报 10 月 21 日至 22 日报道。