长鑫把DRAM压到11.95纳米,先量产的却是手机内存
9月20日,合肥的世界制造业大会上,长鑫存储宣布第五代DRAM技术平台量产,内部简称G5。
公司公告里第一个能抓住人的数字是11.95纳米。这是内存阵列有源区的半间距,靠四重曝光做出来。四重曝光的代价是同一层要反复曝几次,工序和成本都往上走,通常是极紫外光刻不好用时的替代办法,这一段公告没有展开。长鑫给的定性是「工艺水平比肩行业顶尖量产工艺节点」。
同一份公告还列了几个数。存储电容的深宽比做到45比1,为此改了工艺流程并换了材料。适配DRAM工艺的高介电常数金属栅(HKMG)开发出来以后,核心功能区高度压到6762纳米,公告没有解释这个高度指哪一段结构。密度上的收益写在后面,每片晶圆产出的裸片数量按8Gb颗粒折算,比第四代平台多至少50%。
研发过程里有一条值得一说。长鑫在现有工艺模块之上搭了一套数字孪生系统,覆盖设计、开发、制造和维护,先在虚拟线上建DRAM工艺模型再回工厂验证。这是公告里唯一一段讲方法、不讲参数的话。
公告末尾还有一行小字容易被跳过。有源区半间距、深宽比和核心功能区高度都标注为实际产品的测量数据,存在正常测量偏差。那个50%的对照物是自家第四代平台。这些限定把数字框住了,读的时候不该顺手拿掉。
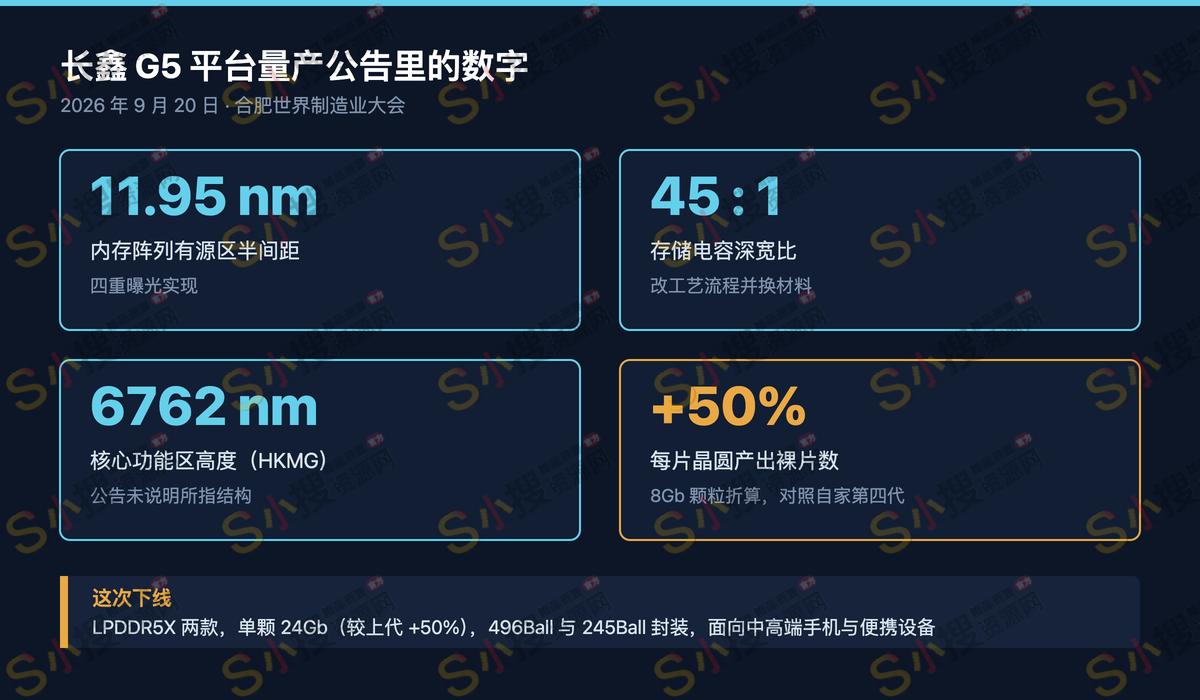
这次下线的是两颗LPDDR5X,单颗容量24Gb,比上一代同类型多50%,封装分496Ball和245Ball两种,公告写明的适用场景是中高端智能手机和便携式消费电子。长鑫官网的产品页上,LPDDR5和LPDDR5X那一栏挂的标签是「旗舰专属」。这家公司近期的终端突破也都在手机上。8月LPDDR6量产,小米18 Fold首发搭载,16GB容量,峰值速率12800Mbps,按长鑫科技半年报的说法是这一代产品在全球首次落地商用。努比亚NaviX Ultra用的是长鑫10667Mbps的LPDDR5X,是国产这一速率的第一次量产应用。
把视线从合肥挪开,同一段时间的内存市场正在被另一件事推着走。一台AI服务器的DRAM用量是普通服务器的8到10倍,这个口径来自深圳市电子商会的公开解释。数据中心和AI服务器加起来,现在吃掉全球一半的DRAM产能。两年前这个数字是35%。
价格跟着走。DRAMeXchange的统计里,7月PC端主流DDR4 8Gb内存现货均价24美元,6月是21美元,一个月涨14.3%。这是该机构2016年6月开始统计这个品类以来的最高点。TrendForce预计2026年第三季度DRAM合约价环比上涨13%到18%,涨幅比一季度93%到98%收敛很多,方向仍然是涨。
我的第一个判断是,G5这次量产对眼下这轮涨价帮不上多少忙。依据在公告自己身上,列出的两款量产产品都是LPDDR5X,通稿从头到尾没有出现HBM。把这轮周期推起来的正是HBM。SEMI中国的判断是,2026年HBM市场规模增长58%到546亿美元,占DRAM市场近四成。三星、SK海力士和美光把70%的新增和可调配产能倾斜给HBM,缺口仍然有50%到60%。HBM吃晶圆的能力也强,同等容量占用的晶圆厂资源大约是标准DDR5的3到4倍。手机内存缺货是这轮挤压的下游结果。往上游补产能,补的应该是HBM那条线。
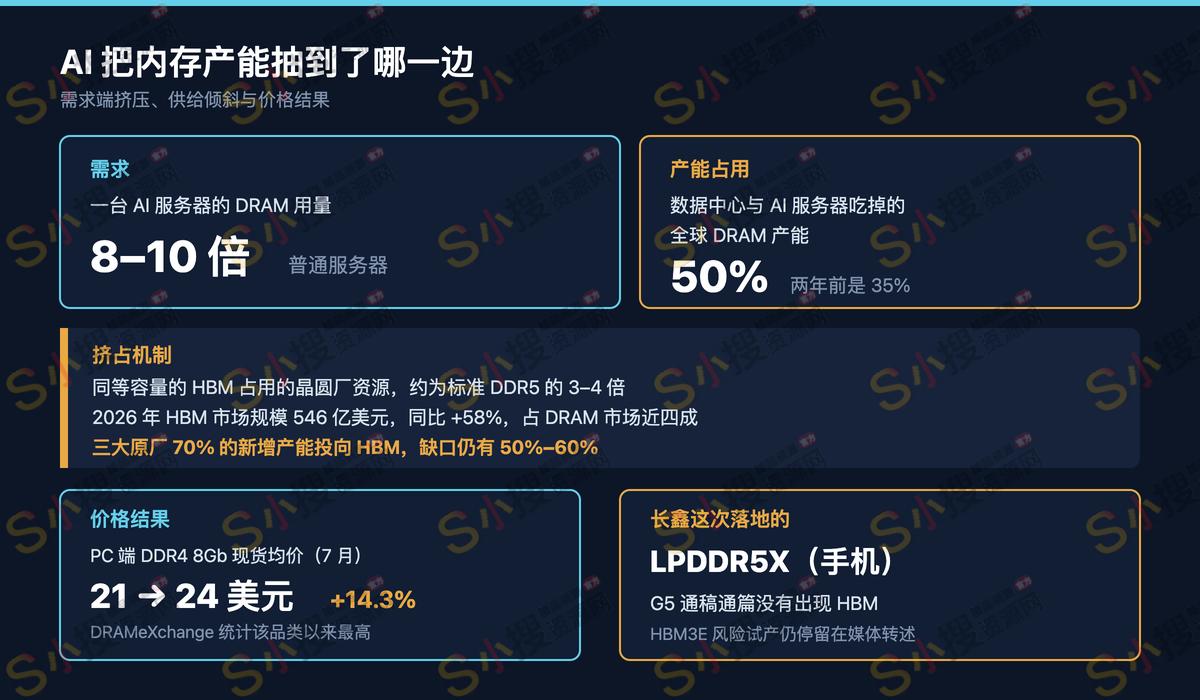
长鑫在HBM上不是没有动作,只是还没进过自己的公告。The Information在8月31日报道长鑫已启动HBM3E风险试产,规模有限,计划2027年扩产,阿里旗下平头哥和寒武纪在测试把它与自家处理器搭配。同一篇转述里提到,长鑫DRAM月产能预计到2026年末提升到30万到35万片晶圆,另有每月约5万片划给HBM的说法被标注为传闻。这些都是媒体转述,公司没有公开确认过,也不该当成已经发生的事来用。
第二个判断关于那句「比肩行业顶尖」。这句话在公告里没有给出对照对象,而紧跟其后的50%写明了是跟第四代比。长鑫走的是跳代路线,证券时报的口径是十年里完成第一代到第四代的量产跨越,第五代接着往前跳。从第四代跳到11.95纳米,说明它离自己的上一个台阶很远。这个距离不能直接换算成离三星或SK海力士很近。
长鑫官网首页现在并排放着DDR5及模组、LPDDR5/5X、LPDDR4X、LPDDR6四条产品线,没有HBM。风险试产是媒体给的消息,量产时间表也是媒体给的,公司自己在正式口径里一次都没有讲过。下一个能验证的节点很清楚。等HBM出现在这家公司的量产公告里,再谈它对AI算力的意义才站得住。
来源
长鑫存储官网2026年9月20日发布的G5平台量产公告|香港中通社转述The Information关于长鑫HBM3E风险试产的报道(2026年9月1日)|上海证券报《AI算力持续虹吸先进产能 存储超级周期或将转向结构性行情》(2026年8月15日)|山东省商务厅转载《AI算力需求"虹吸"存储产能 消费级供给收缩》(2026年8月3日)