CoreWeave 债利破 16%,AI 基建的账先被信贷市场重算
10 月 15 日,CoreWeave 一笔 2031 年到期的债券收益率一度升破 16%,价格掉到面值的 79.15 美分。这张票面利率 9.75% 的债券今年 4 月发行,规模 27.5 亿美元。同一天,这家公司的股价盘中再跌 8.3%,触及 5 月以来最低。
前一天跌得更狠。10 月 14 日,CoreWeave 收跌 15.46%,报 65.78 美元,是上市以来第三大的单日跌幅。债券和股票在同一周里轮番下跌,顺序值得看一眼。这家公司的股价 10 月 9 日还收在 82.08 美元,而债券市场早在那之前就开始重新定价。整个夏天,它 2032 年那笔债券的收益率大约 9%,10 月 14 日已经涨到 14.8%。
债券市场关心的问题和股票市场不一样。股票投资者看的是需求还在不在,债权投资者看的是利息付不付得出来。
CoreWeave 二季度的数字把这个差距摆得很清楚。当季营收 25.75 亿美元,同比增长 112%。同一份财报里,净利息支出 6.4 亿美元,去年同期 2.67 亿美元。折旧摊销拿走了 13.93 亿美元,调整后经营利润只剩 1.28 亿美元。一个季度的利息,是这家公司扣掉运营成本之后赚到的钱的五倍。当季净亏损 6.26 亿美元。
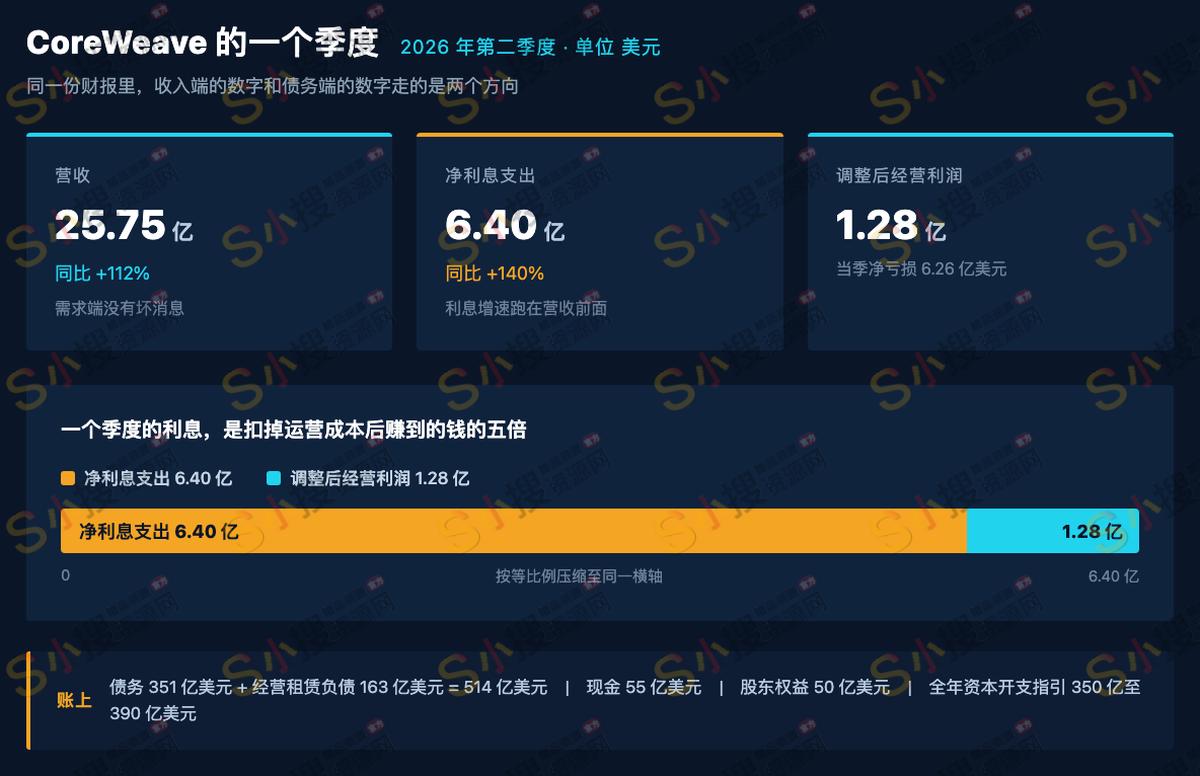
截至 6 月 30 日,它的债务是 351 亿美元,另有 163 亿美元经营租赁负债,现金 55 亿美元,股东权益 50 亿美元。全年资本开支指引 350 亿到 390 亿美元,接近 2026 年预期营收的三倍。
CEO Mike Intrator 在 10 月 14 日发给员工的备忘录里写道,公司签下的订单足以覆盖债务义务,市场有时候会「误解并做出非理性的反应」。路透看到了这份备忘录。公司确实有 1042 亿美元的合约收入积压,截至 6 月 30 日,第三季度初又新增了超过 250 亿美元客户承诺。
麻烦在时间上。CreditSights 分析师 Jordan Chalfin 指出,CoreWeave 背的是长期数据中心租约,客户合同期限却短得多。积压订单是未来若干年分次确认的收入,不是现在能拿去付利息的现金。这笔钱要进来,数据中心得先建成,客户得按约提货,账单得按期付清。
我说说自己的判断。CoreWeave 这一轮的问题出在融资端,不在需求端。需求端没有坏消息,订单还在涨,英伟达也还在给它供货,变的是借钱的价格。二季度利息同比涨了 140%,营收涨了 112%,利息跑在营收前面。一家公司如果每扩张一步都要以更高的利率借款,规模本身就不再是解药。D.A. Davidson 分析师 Gil Luria 得更直接,这家公司以约 9% 的成本借钱、拿到的回报大约只有 1%,他把 CoreWeave 比作 AI 行业里的次级贷,并警告投资周期一旦转弱,股权价值可能归零。这个比喻偏重,但它指的那个算术是对的。
英伟达在这件事里的位置容易被读错。它持有 CoreWeave 大约 10% 的股份,今年 1 月以每股 87.20 美元认购 2293 万股 A 类股,共 20 亿美元,按 10 月 14 日 65.78 美元的收盘价算,账面值约 15.1 亿美元。它既是供应商,也是买家。2025 年 9 月 9 日的订单表给了 63 亿美元的初始金额,英伟达承诺买下客户没有用掉的合格剩余产能,期限到 2032 年 4 月 13 日。
这份承诺不是债务担保。合同里有交付条件,也有终止条款,一方发出违约通知可以退出,破产程序超过 90 天没有解决也可以退出。10 月 15 日,黄仁勋在斯德哥尔摩被问到要不要给 CoreWeave 兜底,他说这家公司的实力每天都在变强,不需要英伟达出面做这件事。
同一天,另一场定价发生在旧金山。Anthropic 在 10 月 14 日办了一场只邀请投资人的说明会,CEO Dario Amodei 和 CFO Krishna Rao 出席。会上披露的数字是第三季度营收 168 亿美元,第二季度 116 亿,第一季度 47 亿。第三季度的环比增速是 45%,第二季度的环比增速是 147%。公司还透露,这个季度按调整后口径实现了盈利,调整后毛利率 85%,调整后营业利润率超过 11%。
路透从四名知情人士那里拿到的说法是,部分现有和潜在投资者开始讨论把上市估值定在 1.5 万亿美元左右,此前市场预期约 2 万亿。失望的点不在绝对数字,在增速掉得太突然。招股书里另有几行,十年内至少 5180 亿美元的云与算力承诺,其中约 80% 不可取消;2025 年营收 45.9 亿美元,营业亏损 80.6 亿,净亏损约 420 亿,其中约 340 亿是非现金的会计处理。
这两件事被放在同一天读,说的是同一笔账。CoreWeave 那边是借钱变贵,Anthropic 那边是增长速度掉下来,两边都在改同一个数字,也就是给 AI 基建的每一块钱该算多少钱。Gartner 在 10 月 14 日给出的算法可以当参照。按它的测算,2026 年 AI 服务商的基础设施支出接近 1 万亿美元,2027 到 2030 年再投约 6 万亿。要覆盖这些资本支出、融资成本,再加 12% 的投资回报,AI 数据中心到 2030 年需要累计产生 8.5 万亿美元收入。Gartner 预计同期能归到这些数据中心名下的企业和消费者 AI 收入最多 3.6 万亿。它据此判断,如果企业继续按现在的速度投入,到 2030 年底,超过 3.5 万亿美元的 AI 基建投资面临减值,超过 80% 的 neocloud 提供商将停止独立运营。
融资端已经在收紧。摩根士丹利的数据显示,9 月全球 AI 相关债务发行规模降到 230 亿美元,6 月的峰值是 1130 亿。今年 1 到 8 月,美国科技企业在美国投资级债券市场累计发债约 3060 亿美元,到了 9 月,这个市场里 AI 相关的新债发行几乎停住。
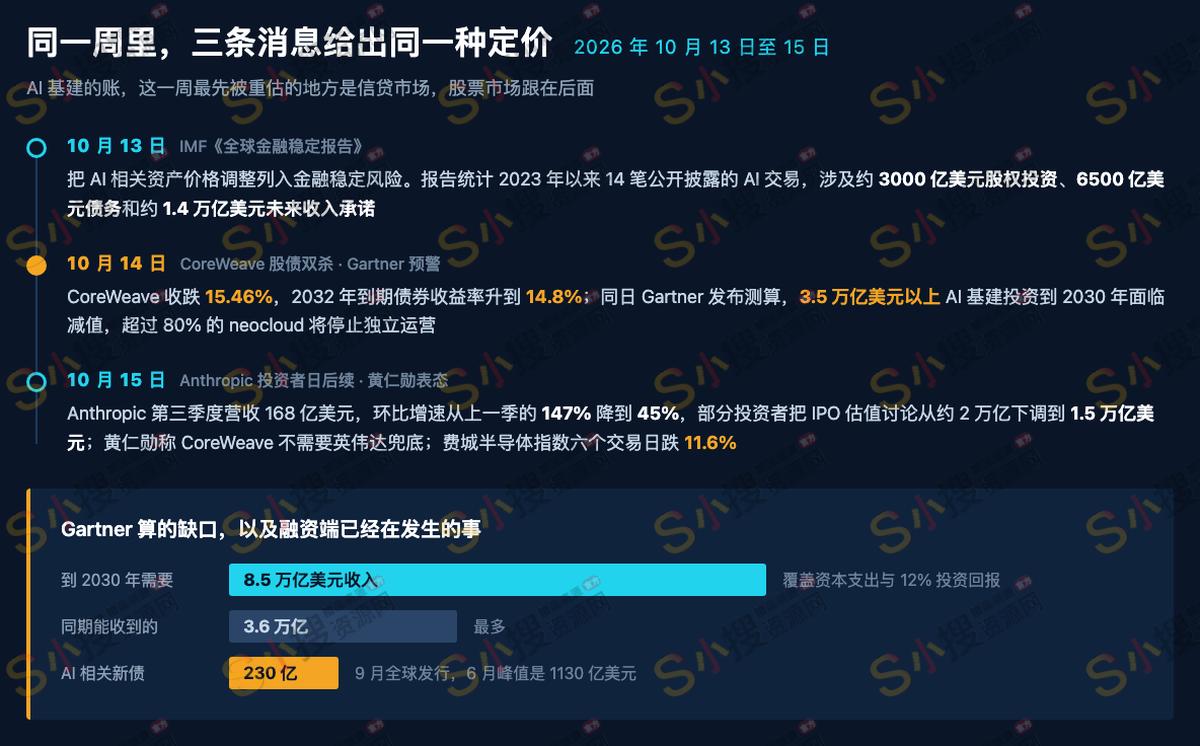
市场层面的反应更大。费城半导体指数在六个交易日里跌了 11.6%,市值蒸发超过 1.6 万亿美元。十年期美债收益率 10 月初报 5.22%,8 月还是 4.75%,这个数字决定了所有浮动利率债务的成本。IMF 在 10 月 13 日的《全球金融稳定报告》里把 AI 相关资产价格调整列为金融稳定风险,它统计了 2023 年以来 14 笔公开披露的 AI 相关交易,涉及约 3000 亿美元股权投资、6500 亿美元债务和约 1.4 万亿美元的未来收入承诺。这些交易通过股权投资、债务和收入合同互相咬合,一处回报不达标,会顺着杠杆往下传。
CDS 这个数字的读法需要留意。路透 10 月 15 日的解释稿提到,CoreWeave 五年期信用违约互换利差升到约 1000 个基点,S&P Global Market Intelligence 的数据对应五年内违约概率约 63%,一年前这个数字是 30%。同一篇稿子提醒,CDS 属场外交易,没有中央清算,即使在大公司身上日均成交笔数也可能只有个位数,很小的交易就能推动报价。它反映债权人对再融资难度的判断,不等于哪家公司已经违约。
眼下三方各说各话。Intrator 说订单能覆盖债务,黄仁勋说不需要兜底,Gartner 说到 2030 年八成的同业会失去独立运营的资格。市场给出的是第三种判断,它体现在 79 美分的债券价格和 63% 的隐含违约概率上。Anthropic 的定价最早可能落在 11 月,CoreWeave 的下一份季报还没出。
来源
路透社,2026 年 10 月 15 日,Investors temper Anthropic IPO valuation expectations over revenue growth slowdown,Milana Vinn、Anirban Sen
路透社,2026 年 10 月 15 日,CoreWeave's slump puts spotlight on debt behind AI boom
路透社解释稿,2026 年 10 月 15 日,Why CoreWeave's troubles are rattling the AI boom
CoreWeave,2026 年第二季度业绩公告,2026 年 8 月 11 日
CoreWeave 证券文件,与英伟达的产能采购订单表,2025 年 9 月 9 日
Gartner 新闻稿,2026 年 10 月 14 日,Gartner Says Over $3.5 Trillion of AI Infrastructure Spending Could Be Exposed to Impairment by the End of 2030
新华社转引摩根士丹利数据,2026 年 10 月 14 日,全球 AI 相关债务发行规模
路透社,2026 年 10 月 15 日,Nvidia CEO Jensen Huang says CoreWeave doesn't need a backstop